 《HEARIM · 헤아림》 Vol.1 No.1·연구 논문·게재 2026-09-28·PDF (EN)
AI 사용: 한국어판은 기계 번역(Claude/Codex) 후 영어 원문과 수식·숫자 대조 검증 · 원고 집필 단계 공개는 저자 확인 후 기재
회로가 할 수 없는 것: 자본 흐름의 다중프랙탈성을 실어 나르는 항의 위치와, 그것을 찾아낸 뒤의 포트폴리오 귀결
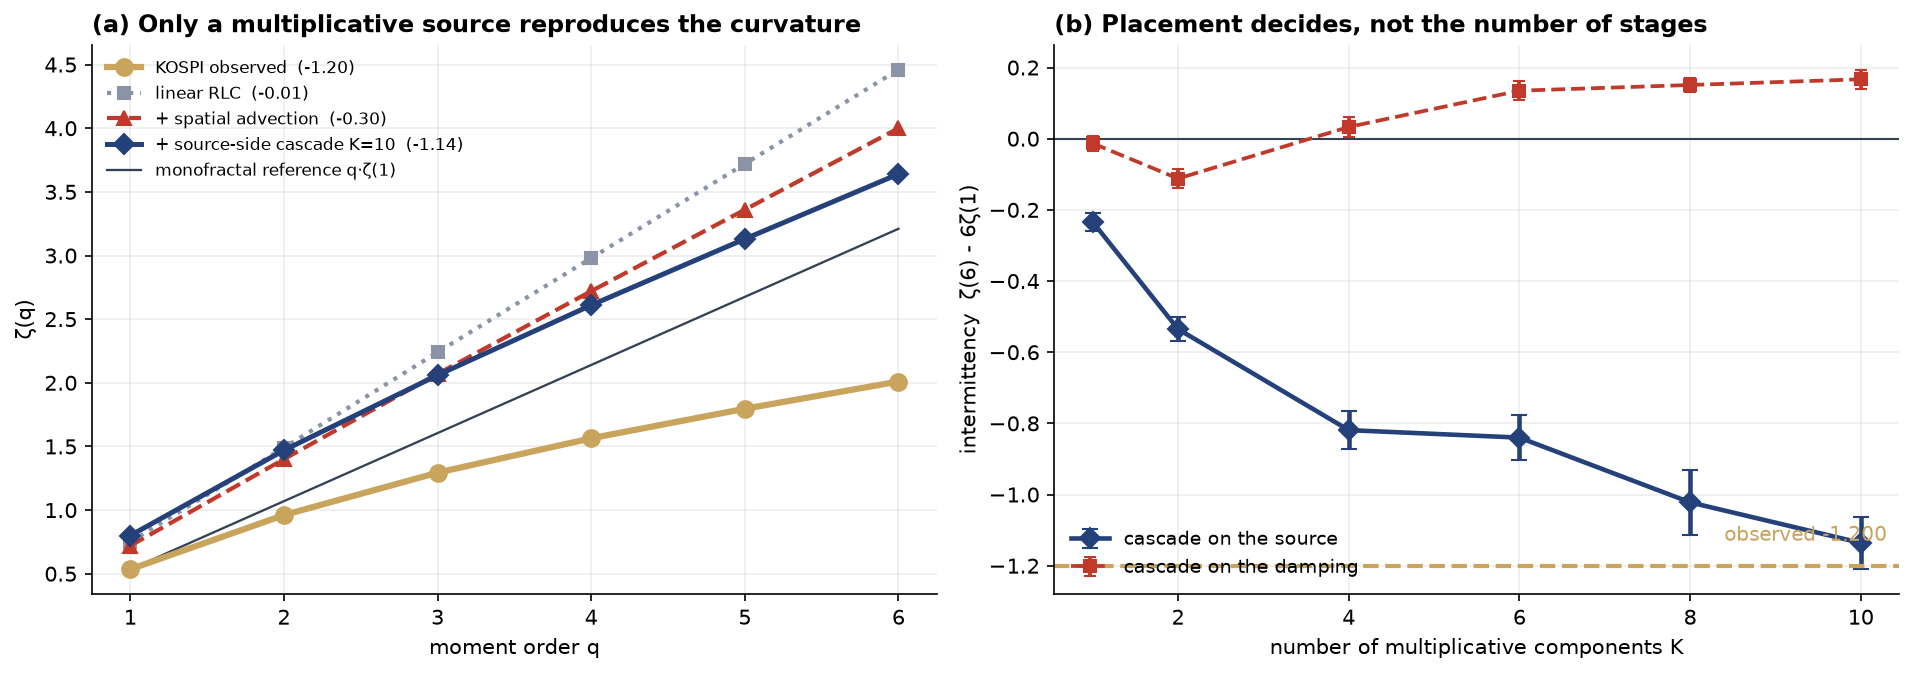
Navier–Stokes 방정식의 꼴로 쓴 자본 흐름 모델을 KOSPI 자료에 대해 항별로 검정하고, 이어서 다섯 개 시장의 26년 자료에 대해 검정한다. 이 유추는 흔히 원용되는 곳에서 실패하고, 원용되지 않는 곳에서 성립한다. 모델 자신의 레이놀즈 수는 폭락 구간에서 오히려 떨어지므로, 모델 자신의 공식은 \(38.6\%\) 하락을 층류로 분류한다. 점성과 횡단면 기울기는 가격 고점보다 각각 28거래일, 34거래일 뒤에 정점을 찍으므로, 어느 쪽도 선행하지 않는다. 성립하는 것은 스케일링이다. 구조함수 지수는 뚜렷하게 오목하며, 간헐성은 \(\zeta(6)-6\zeta(1)=-1.397\), 블록 부트스트랩 95% 구간은 \([-1.991,-0.551]\)이다. 이어서 이 성질을 만드는 항의 위치를 찾는다. 수동 선형 회로망은 이 곡률을 만들 수 없다. 중첩 원리 때문에 단(stage) 전류가 곱해지지 않고 더해지기 때문이다. 전류 의존 저항도, 기하급수 간격으로 배치한 사다리 단도 성공하지 못한다. 전송선로 위의 공간 이류는 처음으로 간헐성을 만들어 내지만(\(-0.303\pm0.026\)) 관측값의 4분의 1에 그친다. 감쇠가 아니라 구동 전원에 작용하는 곱셈형 캐스케이드는 성분 10개에서 \(-1.136\pm0.074\)로 관측값을 재현하고, 다섯 개 시장의 검증용 구간 103개에서 표본 외 재구성 오차를 \(48.9\%\) 낮춘다(Wilcoxon \(p=0.0027\)). 그러나 이 개선은 포트폴리오까지 닿지 않는다. 같은 다중 스케일 구조는 5일·20일 예측 기간에서 다섯 시장 모두 단일 20일 창보다 실현 변동성을 더 잘 예측하지만, 이를 노출 상한 조절에 쓰면 Sharpe는 변하지 않고(\(-4.2\%\)) 낙폭만 줄어든다(\(+4.9\)pp). 국면별로 나누어 보면 이 낙폭 개선은 꼬리 방어가 아니다. COVID 하락 내내 노출 배수는 \(0.994\)에 머물렀다. 예측은 과거의 실현 변동성을 읽기 때문에 평온에서 솟아나는 충격을 보지 못하며, 그것이 바로 꼬리 사건이다.
키워드: 다중프랙탈성; 실현 변동성; 구조함수; 변동성 목표화; 꼬리 위험; 마르코프 전환 다중프랙탈
JEL: G11, G17, C58 MSC: 91G70, 62P05, 76F55
코드 및 전체 재현: https://github.com/waterfirst/ns-capital-flow.
1 서론
금융에서 유체 비유는 흔하지만 검정되는 일은 드물다. 여기서의 질문은 시장이 유체와 “닮았는가”가 아니라, 수송 방정식의 어떤 특정 항이 어떤 측정된 성질을 재현하는 데 필요한가, 그리고 그것을 재현하면 무엇을 얻는가이다.
검정 대상은 자본 흐름을 다음과 같이 쓴다.
\[ \partial_t u + (u\cdot\nabla)u = -\rho^{-1}\nabla p + \nu\nabla^2 u + f, \tag{1}\]
여기서 \(u\)는 흐름 속도, \(\nu\)는 실현 변동성, \(\nabla p\)는 가치평가 기울기, \(f\)는 외생적 수요 충격으로 대응시키며, 이로부터 레이놀즈 수와 국면 기반 자산배분 규칙을 도출한다 (Choi 2026년).
시장이 난류 캐스케이드 통계를 보인다는 사실은 확립되어 있고 (Ghashghaie 기타 1996년), 다중 기간 변동성 집계의 실용적 가치 (Corsi 2009년)와 곱셈형 국면 전환 변동성의 실용적 가치 (Calvet 와/과 Fisher 2004년)도 마찬가지다. 확립되지 않은 것, 그리고 본 논문이 제공하는 것은 항별 귀속이다. 즉 방정식 1 의 어느 단일 요소가 관측된 다중프랙탈성을 실어 나르는가, 그리고 그 요소가 포트폴리오까지 얼마나 이어지는가이다.
기여.
- 방정식 1 의 레이놀즈 수 해석에 대한 반증: 이 비율은 폭락 구간에서 반대 방향으로 움직이며, 어떤 유체량도 가격에 선행하지 않는다 (섹션 4).
- 귀속 결과: 이 부류의 모델에서 다중프랙탈성은 소자 비선형성도, 회로망 위상도, 공간 이류 단독도 아닌, 전원에 작용하는 곱셈형 캐스케이드가 실어 나른다 (섹션 6).
- 다섯 개 시장의 서로 겹치지 않는 103개 구간에 대한 표본 외 검증과, 표본 내 낙관 편향의 정량화 (섹션 7).
- 포트폴리오에 대한 음성 결과: 측정 가능하게 더 나은 변동성 예측이 Sharpe 개선을 낳지 않으며, 그것이 낳는 낙폭 개선은 국면 분해로 보면 꼬리 방어가 아님을 보인다 (섹션 8–섹션 9).
2 데이터와 방법
KOSPI (^KS11), S&P 500, Nikkei 225, 상하이 종합, KOSDAQ, 2000-01부터 2026-09까지, 수정되지 않은 종가. KRX 업종 ETF 10종이 횡단면 양을 제공하고, USD/KRW와 달러 표시 한국 ETF가 통화 채널을 제공한다.
난류성은 구조함수로 평가한다.
\[ S_q(\tau)=\big\langle |\Delta_\tau \log P|^q\big\rangle \sim \tau^{\zeta(q)}, \tag{2}\]
단일 스케일 과정이면 \(\zeta(q)\)는 \(q\)에 대해 선형이고, 간헐성이 있으면 오목하다. \(\zeta(q)=q/3\) (Kolmogorov 1941년)과 \(q/2\)를 기준으로 삼는다. 간헐성은 \(\zeta(6)-6\zeta(1)\)로 요약하며, 구간은 5일 블록의 정상 블록 부트스트랩으로 구한다. 회로 시뮬레이션은 \(\omega_{\max}h\le 0.02\)를 만족하는 부분 단계를 쓴다. 섹션 6.2 은 이 조건을 완화하면 위양성이 만들어짐을 보인다.
3 설명해야 할 것
2025-06-04부터 KOSPI는 \(228.9\%\) 올라 2026-06-22에 \(9{,}114.5\)에 이르렀고, 2026-07-30까지 \(38.6\%\) 떨어져 \(5{,}593.6\)이 된 뒤 횡보했다. 국면들은 분산과 형상에서는 다르지만 위치에서는 다르지 않다 (Levene \(p<10^{-4}\); KS \(p=0.002\); Mann–Whitney \(p=0.056\)).
| \(q{=}1\) | \(2\) | \(3\) | \(4\) | \(5\) | \(6\) | |
|---|---|---|---|---|---|---|
| KOSPI | 0.535 | 0.961 | 1.294 | 1.564 | 1.796 | 2.010 |
| K41 \((q/3)\) | 0.333 | 0.667 | 1.000 | 1.333 | 1.667 | 2.000 |
| 확산 \((q/2)\) | 0.500 | 1.000 | 1.500 | 2.000 | 2.500 | 3.000 |
간헐성은 \(-1.397\), 95% 구간은 \([-1.991,-0.551]\)이다. 초과 첨도는 \(\tau=1\)에서 \(4.71\)이던 것이 \(\tau=8\)에서 \(0.67\)로 떨어진다.
4 유추가 실패하는 곳
레이놀즈 수가 반대 방향으로 움직인다. \(Re=|u|/\nu\)는 세 국면에서 \(0.143\), \(0.098\), \(0.052\)이다. 점성은 \(2.3\)배 커지는데 속도는 따라가지 못한다. 낮은 \(Re\)는 점성 지배, 곧 층류를 뜻하므로, 모델은 자신의 폭락을 층류라고 판정한다.
아무것도 선행하지 않는다. 점성은 가격 고점보다 28거래일 뒤에, 업종 분산은 34일 뒤에 정점을 찍는다. 고점 이전의 충격 간격은 \(1,18,9,50,18,1\)일로, 기하급수적 압축이 없다.
통화는 헤지하기보다 증폭한다. \(r_{\text{USD}}=r_{\text{KOSPI}}-r_{\text{FX}}\)로 두면, 주식–통화 상관은 세 국면 모두에서 음이며(\(-0.401\), \(-0.333\), \(-0.534\)), 정체 국면에서 가장 강하다. 환율 변동성은 거의 불변인데(\(0.097\!\to\!0.100\)) 주식 변동성은 \(2.3\)배 오른다. 경계는 충격의 부호는 전달하지만 크기는 전달하지 않는다.
5 회로 정식화
유체와 회로는 \(L\ddot q + R\dot q + q/C = V(t)\)를 공유하며, \(Re\)는 품질 계수 \(Q=\omega_0 L/R\)에 대응한다. 두 가지 성질이 옮겨진다. 세 국면 모두 과감쇠이고(감쇠비 \(1.66\), \(3.93\), \(4.12\)), 음의 상호 인덕턴스가 통화 결합을 재현한다(관측값 \(-0.401\)~\(-0.534\)에 대해 \(M=-0.30\)이 \(-0.550\)을 준다).
간헐성은 옮겨지지 않는다. 선형 RLC는 \(-0.01\)을 준다. 전류 의존 저항 \(R=R_0+\alpha|I|\)는 \(+0.01\)을 주어 기각된다. 이유는 구조적이다. 수동 선형 회로망에서 응답은 더해지므로 사다리의 단 전류는 합산될 뿐 결코 곱해지지 않는데, 다중프랙탈성은 정의상 곱셈적이다 (Bacry 기타 2001년).
6 빠진 항의 위치 찾기
6.1 이류에는 공간이 필요하다
집중 정수 회로에 \(\beta I\dot I\)를 더하면 간헐성은 \(-0.024\)에서 \(-0.131\)로만 움직인다. 집중 소자에는 공간적 넓이가 없다. 이웃 결합 \(\beta i_n(i_{n+1}-i_{n-1})/2\)를 둔 32노드 전송선로에서는 간헐성이 나타나지만(\(\beta{=}45\)에서 \(-0.245\); \(\beta{=}90\)에서 \(-0.303\pm0.026\)) 포화되어 목표값의 4분의 1에 그친다. 가능한 설명 하나는 차원이다. 1차원 선로에는 와도 벡터가 없고, 따라서 와류 늘어남도 없다. 더 높은 차원의 격자는 검정하지 않았다.
6.2 기록해 두는 위양성
앞선 사다리 계산은 성공한 것처럼 보였다(1단, 3단, 6단에서 \(+0.276\), \(-0.502\), \(-2.091\)). 이는 \(\omega_{\max}h\approx0.064\)의 인공물이었다. 발산 근처의 진동이 두꺼운 꼬리로 읽힌 것이다. \(\omega_{\max}h\le0.02\)에서 시드 24개로 계산하면 \(K=1\ldots8\)에 대해 간헐성은 \(-0.008\), \(-0.442\), \(-0.259\), \(-1.157\), \(+0.042\), \(+0.041\), \(+0.277\), \(+0.266\)이다(표준오차 \(0.02\)–\(0.37\)). \(K\ge5\)에서 사라지며 단조적이지도 않다.
6.3 위상이 아니라 배치
과감쇠일 때 \(I\approx V/R\)이므로, 감쇠에 건 캐스케이드는 매끄러운 응답의 배율만 바꿀 뿐이다. 캐스케이드는 전원에 곱해져야 한다.
\[ \sigma_t=\sigma_0\prod_{k=1}^{K}M_k(t), \tag{3}\]
여기서 각 \(M_k\)는 기하급수 간격의 시계에 따라 전환된다 (Calvet 와/과 Fisher 2004년). 감쇠에 걸면 \(K\)가 커짐에 따라 간헐성은 \(-0.112\to+0.167\)로 움직이고, 전원에 걸면 \(K=1,2,4,6,8,10\)에 대해 \(-0.234\), \(-0.535\), \(-0.819\), \(-0.840\), \(-1.022\), \(-1.136\pm0.074\)로 움직인다. 관측값은 \(-1.200\)이다.
두 가지 요소를 더 검정했다. 지정학적 충격을 나타내는 Poisson 점프는 간헐성을 키운다(100일에 한 번일 때 \(-1.338\)). 동일하게 제조된 단위 간의 산포처럼 각 실현의 저항을 Weibull 분포에서 뽑으면 간헐성은 줄어든다(형상 모수가 8에서 1.5로 떨어질 때 \(-0.993\)에서 \(-0.790\)). 횡단면 이질성과 시간적 곱셈은 같은 통계량에 반대 방향으로 작용한다.
7 표본 외 검증
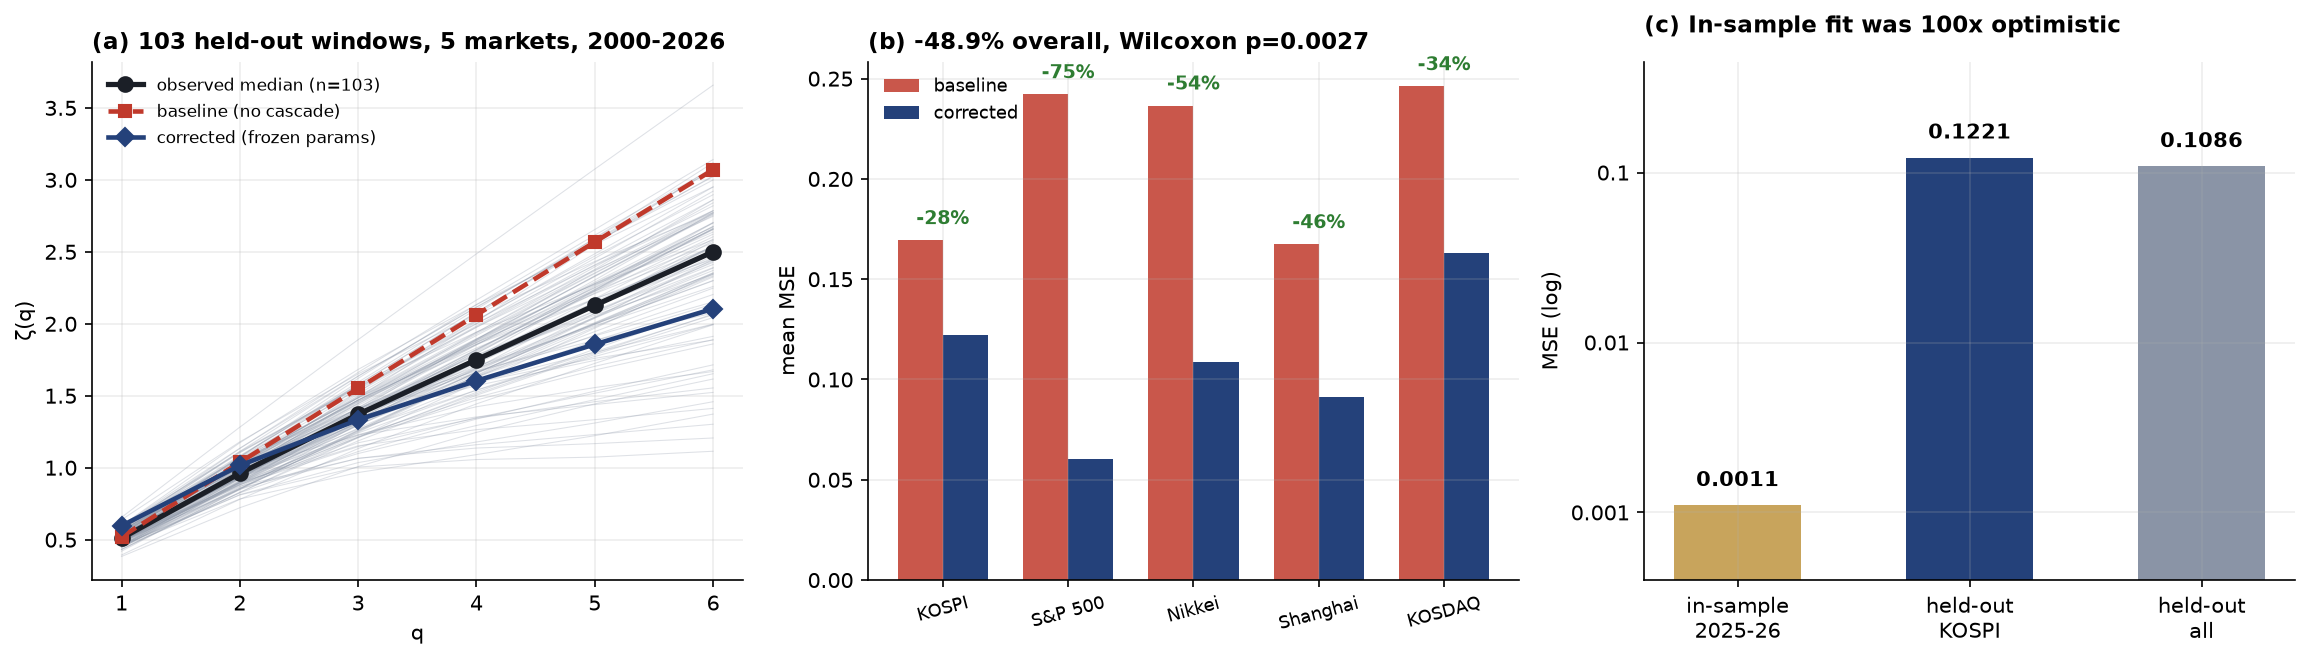
\(K\)와 함께 감쇠를 조정하면 자유 모수 2~3개로 점 6개에 대한 표본 내 오차가 \(\mathrm{MSE}=0.0011\)까지 내려간다. 그 모수를 고정하고 서로 겹치지 않는 310일 구간 103개에서 평가하면 다음과 같다.
| 시장 | 기준선 | 보정 | 개선 | 승률 |
|---|---|---|---|---|
| S&P 500 | 0.242 | 0.060 | \(-75.1\%\) | \(81.0\%\) |
| Nikkei | 0.237 | 0.109 | \(-54.1\%\) | \(57.1\%\) |
| Shanghai | 0.167 | 0.091 | \(-45.5\%\) | \(55.0\%\) |
| KOSDAQ | 0.246 | 0.163 | \(-33.9\%\) | \(45.0\%\) |
| KOSPI | 0.169 | 0.122 | \(-28.0\%\) | \(52.4\%\) |
| 전체 (103) | 0.212 | 0.109 | \(\mathbf{-48.9\%}\) | \(58.3\%\) |
검증 구간의 KOSPI 오차는 \(0.1221\)로 표본 내 \(0.0011\)과 백 배 차이가 나며, 개선 폭은 모수를 뽑아 온 바로 그 시장에서 가장 작다. 전체 구간의 \(\zeta(6)\) 중앙값은 \(2.500\)인 반면 적합 구간에서는 \(2.010\)이므로, 적합 구간은 전형적이지 않다. 2015년 이전 구간으로 다시 적합하고 2015–2026에서 평가하면 \(K=4\), \(R_0=3.0\)이 선택된다. 앞선 표본 내 선택은 검증 구간의 \(46.8\%\)에서만 이기는 반면, 정직한 재적합은 \(59.6\%\)에서 이긴다.
8 기술에서 예측으로, 그리고 포트폴리오로
\(\zeta(q)\)를 재현하는 것은 무조건부 형상을 제약할 뿐이다. 매매에는 조건부 진술이 필요하므로 둘을 따로 검정한다. 2015년 이전 자료로만 추정한 가중치로 \(h\)일 실현 변동성을 예측하면 다음과 같다.
| \(h\) | 단일 20일 | EWMA | 다중 스케일 | 개선 | 시장 |
|---|---|---|---|---|---|
| 1 | 1.4223 | 1.4192 | 1.4150 | \(+0.5\%\) | 3/5 |
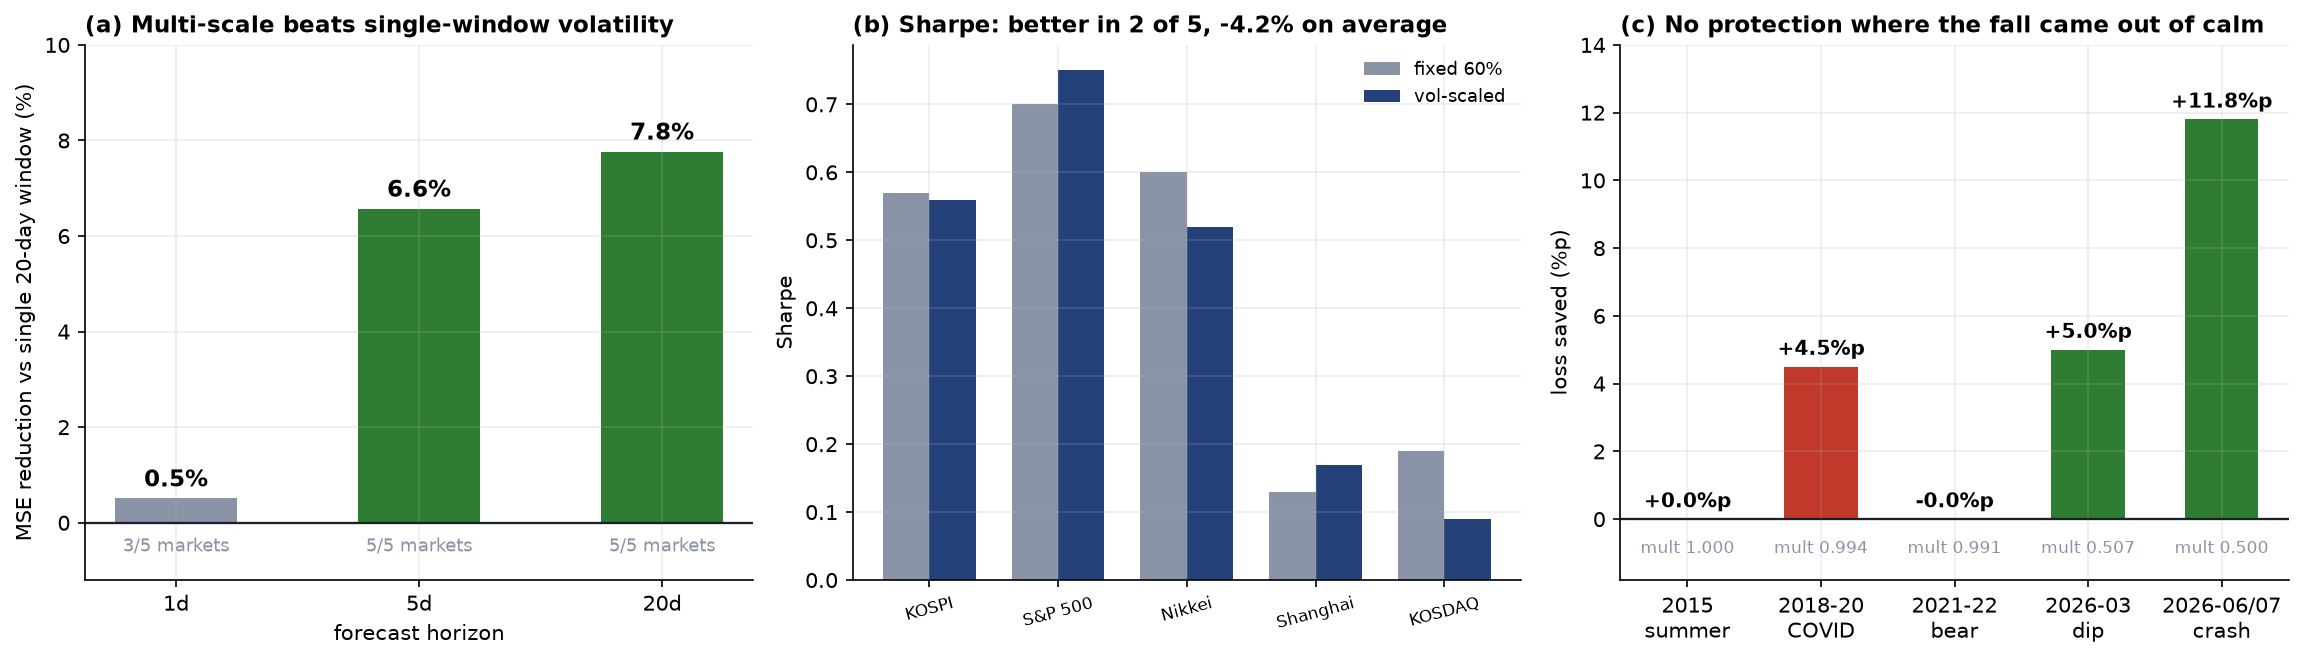
| 5 | 0.2525 | 0.2472 | 0.2359 | \(\mathbf{+6.6\%}\) | 5/5 |
| 20 | 0.1529 | 0.1491 | 0.1410 | \(\mathbf{+7.8\%}\) | 5/5 |
이 예측으로 \(60\%\) 노출 상한을 조이는 방향으로만 조절하면, 2015–2026에서 평균 Sharpe는 \(0.437\to0.419\)(\(-4.2\%\), 5개 시장 중 2개에서 개선), 평균 최대 낙폭은 \(-28.1\%\to-23.2\%\)(\(+4.9\)pp, 5개 중 5개에서 개선), 평균 노출은 \(0.600\to0.562\)이다. 노출 조절은 포트폴리오를 레버리지 선을 따라 움직일 뿐이므로 수익과 변동성이 함께 떨어지고 Sharpe는 거의 움직이지 않는다.
9 변동성 조절은 꼬리 방어가 아니다
| 국면 | 낙폭 | 절감 | 평균 배수 | 직전 20일 배수 |
|---|---|---|---|---|
| 2015 여름 | \(-15.8\%\) | \(0.0\)pp | 1.000 | 1.000 |
| 2018–2020 COVID | \(-43.9\%\) | \(4.5\)pp | 0.994 | 1.000 |
| 2021–2022 약세장 | \(-34.8\%\) | \(-0.0\)pp | 0.991 | 1.000 |
| 2026-03 조정 | \(-19.9\%\) | \(5.0\)pp | 0.507 | 0.658 |
| 2026-06/07 폭락 | \(-38.6\%\) | \(\mathbf{11.8}\)pp | 0.500 | 0.500 |
COVID 하락 내내 포지션은 최대 규모였고 저점이 지난 뒤에야 위험을 줄였다. 2021–22 약세장에서는 끝내 위험을 줄이지 않았다. 절감된 \(21.3\)%p 중 \(16.8\)(\(79\%\))은 2026년의 두 국면에서 나왔는데, 둘 다 격렬하게 변동한 상승 뒤에 왔기 때문에 이미 하한에서 시작했다. 이유는 구조적이다. 예측은 과거의 실현 변동성을 읽으므로 평온에서 솟아나는 충격은 보이지 않으며, 그것이 꼬리 사건의 정의적 성질이다.
이 장치의 비용은 노출 감소가 시사하는 것보다 크다. 상한이 조여진 \(20.7\%\)의 날에 시장 평균 수익률은 \(+0.229\%\)였던 반면, 최대 규모인 날에는 \(+0.010\%\)였다. 고변동성 국면에는 하락만큼 격렬한 반등도 들어 있으며, 둘을 구별하지 못하는 장치는 둘 다 놓친다.
10 한계
주 분석 구간은 이례적인 국면 하나이며, 폭락과 정체 국면이 각각 27거래일, 28거래일로 6차 적률에는 얇다. 감쇠비는 임의로 정한 \(\omega_0=0.10\)에 의존하므로 국면 간 비율만 읽어야 한다. 3절의 검정은 다중 비교 보정을 하지 않았다. 회전 측도는 불안정하다. 회로 결과는 수동 회로망에 한정된다. 능동 소자는 중첩을 깨며 검정하지 않았다. 더 높은 차원의 격자는 검정하지 않았다. 포트폴리오 결과는 다른 모든 것을 고정한 채 노출 상한만 떼어 낸 것으로, 완결된 전략을 기술하지 않는다. 여기의 어떤 결과도 실거래에 적용하지 않았다.
11 결론
항별로 검정하면 유체 유추는 한 곳에서 성립하고 두 곳에서 실패한다. 국면 분류기로서도, 선행 지표로서도 실패한다. 스케일링에 관한 진술로서는 성립하며, 그 스케일링을 실어 나르는 항은 특정할 수 있다. 소자 비선형성도, 위상도, 공간 이류 단독도 아닌, 구동 전원에 걸린 곱셈형 캐스케이드다. 이 보정은 표본 외에서도 살아남는다. 가져갈 만한 것은 포트폴리오 결과다. 입증 가능하게 더 나은 변동성 예측이 위험 조정 수익을 전혀 개선하지 못했고, 그것이 만든 낙폭 개선은 역사상 가장 큰 세 번의 하락에서 나타나지 않았다. 더 나은 기술, 더 나은 예측, 더 나은 포트폴리오 사이의 거리는 수사가 아니다. 여기서 각 간격을 측정했고, 셋 중 둘은 건너지 못했다.
데이터 및 코드 가용성
모든 시계열은 공개 자료다(Yahoo Finance). 모든 그림과 표는 https://github.com/waterfirst/ns-capital-flow 의 analysis/ 아래 스크립트로 처음부터 끝까지 재현된다. 독점 자료는 쓰지 않았다.